// investor-types
累進配当とは|減配しにくい方針の見分け方と確認ポイント
by @kabueng55
「利回りは高いのに、なぜか減配が怖い」「連続増配と累進配当、何が違うのか分からない」——高配当株を見始めた個人投資家が最初にぶつかる疑問です。結論から言うと、累進配当とは『原則として減配せず、配当を維持するか増配する』と企業が公式に掲げる株主還元方針です。過去の連続増配実績とは別物で、見分けの第一歩はIRの文言確認、次に配当性向やキャッシュフローなど財務余力の確認です。
事実根拠としては、雑誌 トウシル「高配当利回り株の選び方、減配リスクを見分けるための5条件」(楽天証券) でも、表面利回りだけで選ぶ危険性と配当原資の持続性が整理されています。雑誌 松井証券「配当性向とは」 は、利益に対する配当負担の見方を基礎から解説しており、累進方針の『宣言』を財務で裏取りするときの土台になります。
実際、株クラでも方針文と実績の両方を見る動きが広がっています。配当金魚 (@may510654) は累進配当銘柄リストを更新しながらウォッチする運用を共有し、@minosann0304 は決算発表に合わせてDOE採用や還元方針の変化をチェックする視点を示しています。super_dill (@superdill5331) も、利回り5%より連続増配の方が長期では強い、と表面利回り偏重への反省を書いています。
つまり、累進配当の見極めは 「IRで方針を読む → 連続増配・高配当・DOEと区別する → 財務余力で裏取りする → 受取実績で自分の結果を追う」 の順で実務化できます。減配予兆の定量サインは 高配当株の減配予兆サイン7つ、高配当の基本選定は 高配当株の選び方 と並走読みすると、方針と数字の両輪が揃います。
累進配当とは|定義を一文で固定する
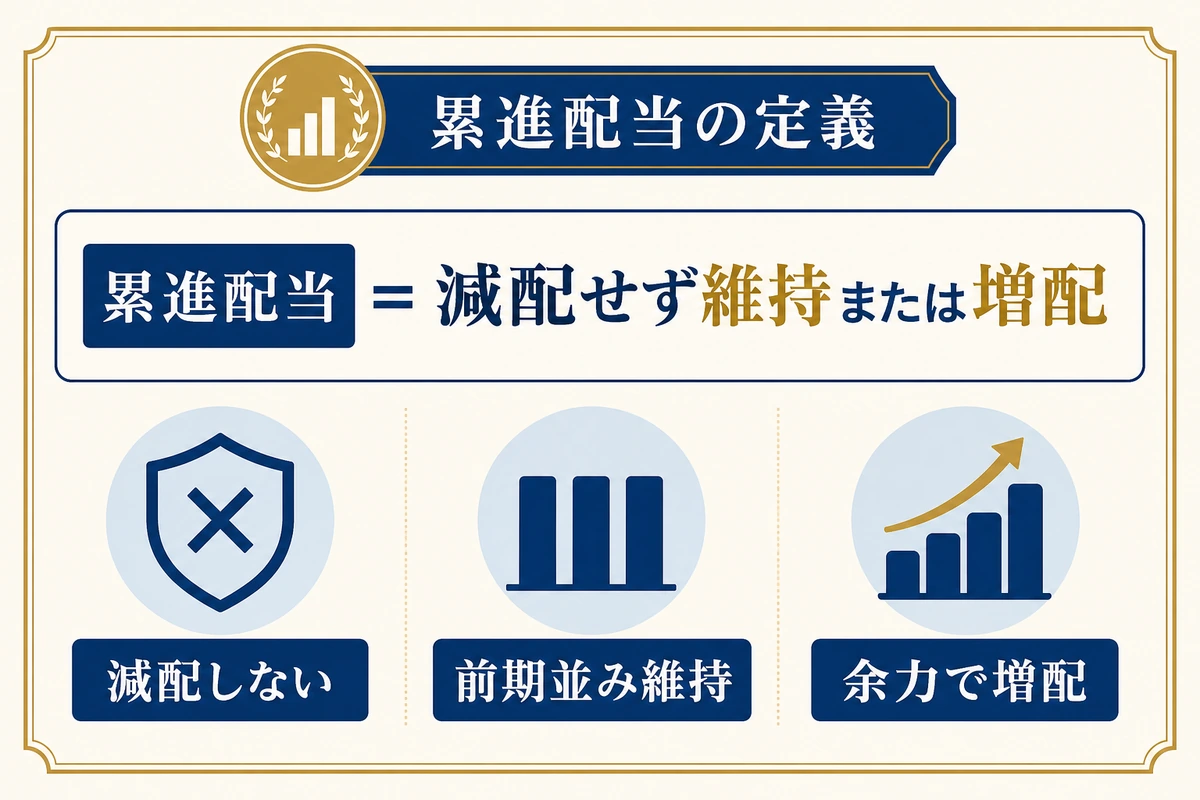
累進配当(るいしんはいとう)は、企業が株主還元方針として 「1株あたり配当を原則減らさない。前期並みを維持するか、余力に応じて増配する」 と掲げる政策です。
ここでの心臓は次の区別です。
- 過去の実績(何年連続で増配したか)ではない
- 将来への姿勢(減配しない、と公式に言っているか)である
据え置き(前年と同額)も累進の枠内に入ることが多く、「毎年必ず増配する」と同義ではありません。増配志向はあるが、まず減配しないことを優先する、という設計だと捉えると誤解が減ります。
私自身も個別株を増やし始めた頃は、利回りの高い順に候補を並べていました。IRの還元方針を開いて「累進」の文字があるかを見るようになったのは、表面利回りだけで選ぶ怖さを感じてからです。方針文は保証ではありませんが、経営陣が株主に対してどんな約束の言葉を置いているかの観察にはなります。
連続増配・高配当・DOEとの違い
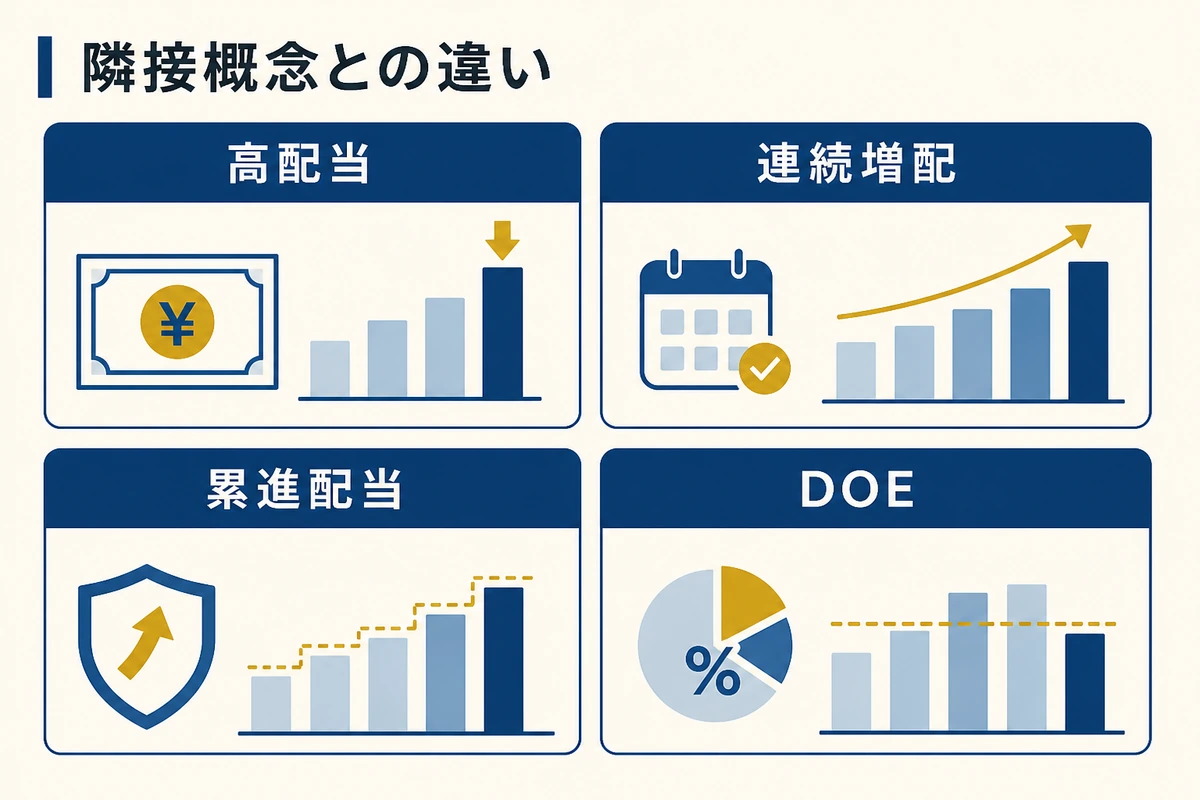
紛らわしい隣接概念を、用途別に分けます。
| 概念 | 見る対象 | 実務での使い方 |
|---|---|---|
| 高配当 | いまの表面利回り | 入口のスクリーニング。単体では危険 |
| 連続増配 | 過去の配当履歴 | 実績の強さ。方針文の有無とは別 |
| 累進配当 | IR上の還元方針 | 将来の姿勢。撤回リスクは残る |
| DOE | 株主資本に対する配当比率 | 下限設計の有無。累進と同義ではない |
Kazzn (@Kazzn_blog) のように、累進配当銘柄でも利回りとPBRを並べて見る投稿がある通り、方針ラベルだけで終わらせずバリュエーションも併記する使い方が現実的です。
実務の落とし穴は次の2つです。
- 連続増配=累進 と誤認する(実績と方針は別)
- DOE採用=減配しない と誤認する(DOEは設計の一形態)
DOEを下限に置く会社は、利益が一時的に落ちても配当維持の説明がしやすい、という整理はできます。ただし採用の有無だけで安心材料にしないこと、が安全側です。
IRで確認する文言チェック
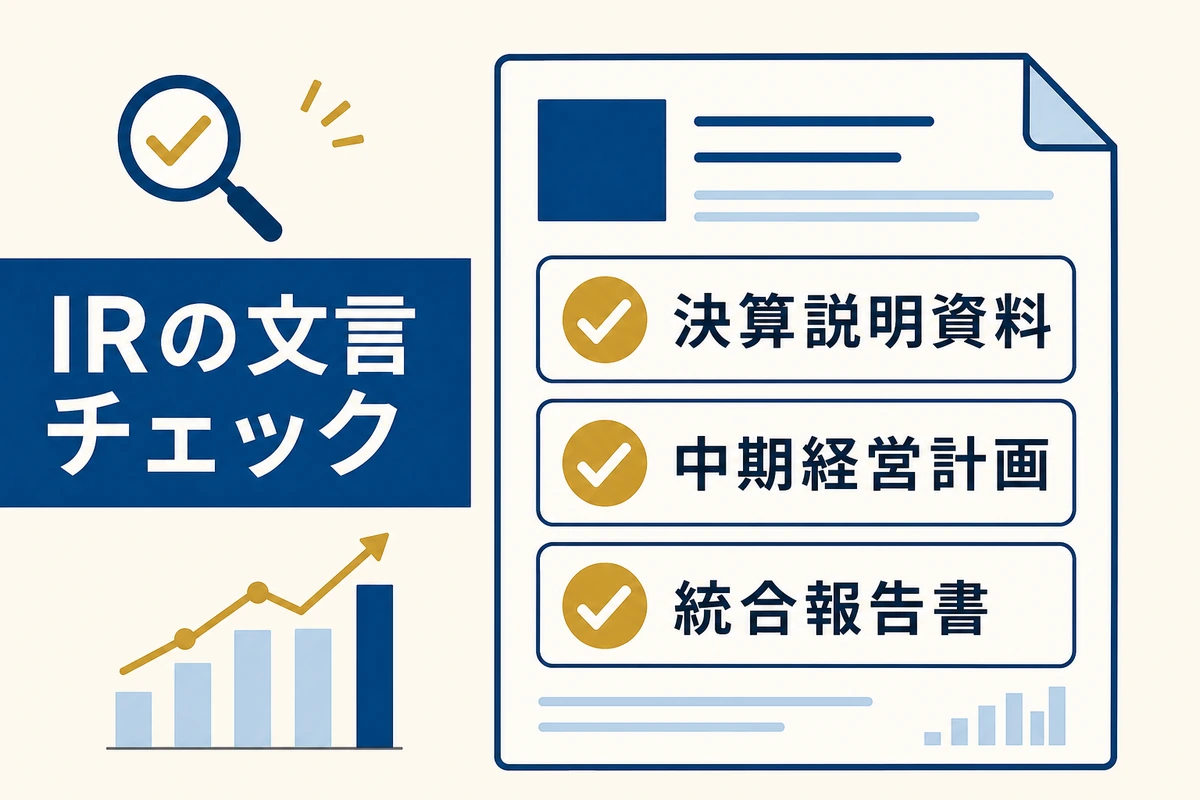
見分けの第一歩は、証券用語の定義より 会社自身の文章 です。見る場所は次です。
- 決算説明資料の株主還元方針
- 中期経営計画の還元方針
- 統合報告書・アニュアルレポートの該当節
強めの表現の例(会社により文言は異なります)。
- 「累進配当を基本とする」
- 「減配せず、安定的な増配を目指す」
- 「1株あたり配当の維持・向上を基本方針とする」
弱め・曖昧な表現の例。
- 「業績に応じて配当を決定する」
- 「安定配当を基本とする」(累進までは明言しない)
- 「配当性向○%を目安」(下限配当の言及がない)
運用上は、表現を三段階に分けてメモすると判断が楽です。
- 明確な累進宣言あり
- 安定・増配志向はあるが減配しないとは書いていない
- 業績連動色が強く、利益次第で大きく変動しうる
長期のインカム候補として見るなら、まず1を中心に候補を作り、2は財務余力が厚いものだけ残す、が現実解です。
確認作業は「一度読んで終わり」ではなく、決算のたびに同じ節を開く習慣にすると効きます。還元方針は中計の改定や株主還元強化のニュースで書き換わることがあるため、初回スクリーニング用のメモと、直近四半期の文言を分けて残すと、方針変更に気づきやすくなります。特に「安定配当」から「累進配当」へ格上げされたケースや、逆に業績連動の表現が強まったケースは、保有継続の判断材料になります。
方針だけでは足りない|財務余力の裏取り
累進は宣言であり、保証ではありません。減配の予兆観察は 高配当株の減配予兆サイン7つ に譲り、ここでは累進候補を見るときの最小セットだけ置きます。
最低限見る4点
- 配当性向 — 利益の何割を配当に回しているか。高すぎると維持が苦しくなる
- 営業CF / FCF — 会計上の利益だけでなく、現金が配当を支えられるか
- 有利子負債と自己資本 — 配当維持のために財務が削られていないか
- 本業の利益の安定 — 特別利益頼みの配当になっていないか
配当性向の見方はシンプルです。1株配当 ÷ 1株利益で、利益の何割を株主に返しているかが分かります。健全と言われる目安はだいたい30〜50%帯ですが、業種差があります。重要なのは絶対値より「余力があるか」です。利益が少し落ちただけで性向が急上昇する水準なら、累進宣言があっても維持の難易度は上がります。
キャッシュフローは、減配予兆の記事でも強調される観察軸です。会計上の純利益は黒字でも、営業CFが弱い、投資CFが大きく、手元現金が細る局面では、配当を借金や資産売却で賄う圧力が生まれます。累進方針の会社ほど「減らしたくない」インセンティブが強いため、財務が傷む前に兆候を拾う意味があります。
表面利回りだけを追うと、株価下落で利回りが急上昇した銘柄を拾いやすくなります。公開済みの減配予兆記事と バリュートラップの見分け方 を併読すると、安い理由の切り分けがしやすくなります。割安に見えても、割安の理由が還元方針の信頼性低下なら、利回りの魅力は罠になり得ます。
よくある誤解|ここだけは外す
実務で繰り返し見る誤解を、短く潰しておきます。
誤解1: 累進配当なら毎年増配する
据え置きも累進の枠内に入ります。増配は余力があるときの選択で、減配しないことが先です。
誤解2: 連続増配ランキング上位=累進
ランキングは過去実績です。方針文に累進が無い会社も入るため、IR確認は省略できません。
誤解3: 累進宣言があれば財務チェックは不要
宣言は経営の意思表示です。意思と能力は別で、能力側は性向・CF・負債で見ます。
誤解4: 利回りが高い累進銘柄ほどお得
利回りが高い理由が株価下落なら、市場が減配や業績悪化を織り込んでいるケースがあります。方針の良さで利回りの異常を正当化しないこと。
誤解5: 一度確認すれば終わり
還元方針は変わります。中計更新・株主還元強化・業績悪化の局面で、同じ節をもう一度開く運用が必要です。
実務チェックリスト|候補を残す順番
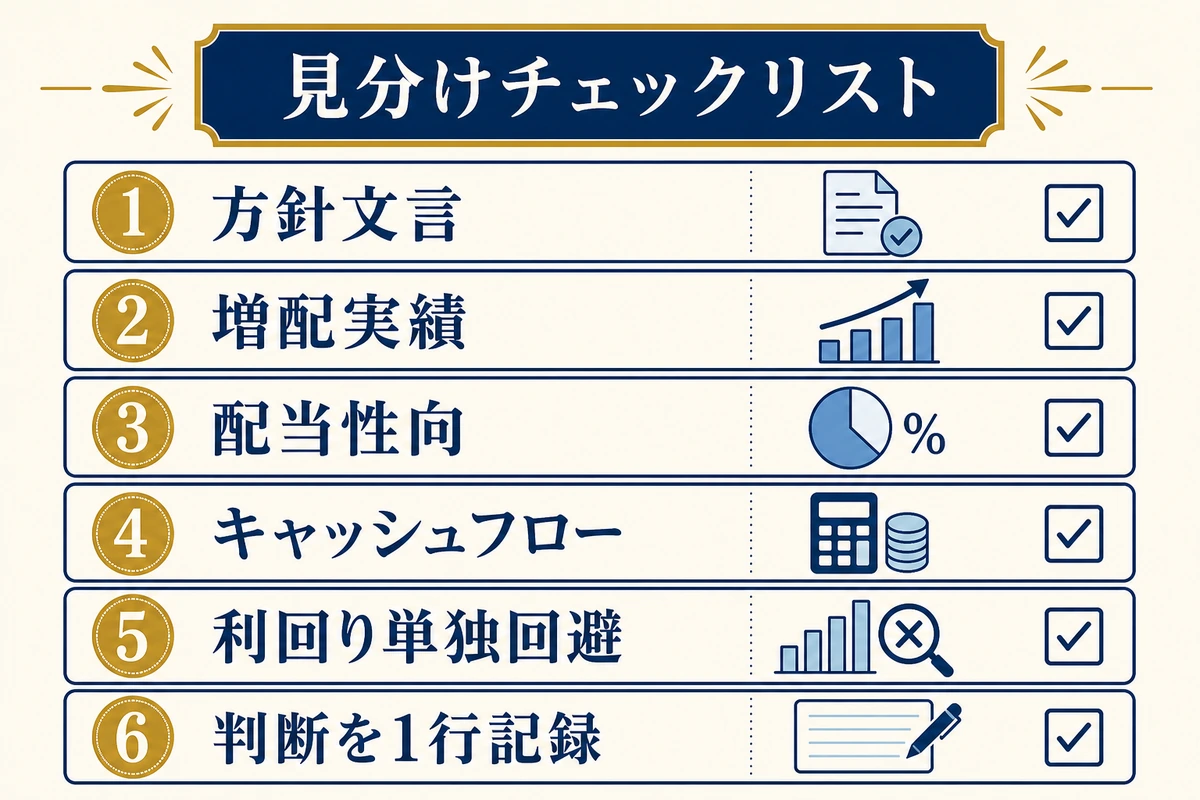
個人が毎回同じ手順で見るための短いチェックリストです。
- IRで累進(または同等の減配しない宣言)があるか
- 連続増配の実績があるか(あれば加点。なくても方針があれば候補から外さない)
- 配当性向に余力があるか
- CFが配当を支えそうか
- 利回りだけで飛びついていないか
- 買う/持ち続ける判断を、自分の言葉で1行残せるか
6が抜けやすいです。方針を確認した事実と、そのとき感じた不安(減配が怖い、利回りに惹かれた等)を残しておくと、四半期後の見直しが早くなります。判定そのものの記録は habitre、受取額の推移は次節の配当ノート、という分け方が素直です。
チェックを習慣にするコツは、銘柄ごとに「方針の強さ(1〜3)」「性向の余力(余裕/境界/危険)」「CF(支えられそう/要監視)」の三点だけを固定フォーマットで残すことです。長文日記は続きません。三点メモなら、決算短信が出た夜でも回せます。
受取実績を追う|配当ノートでの使い方
累進方針は「将来も減らさない」方向の宣言ですが、投資家側で検証できるのは 実際にいくら受け取ったか です。予想利回りや方針文だけを追うと、減配・据え置き・増配の体感が曖昧なままになります。
口座連携なしで銘柄ごとの受取実績を残すなら 配当ノート(iOS)が向いています。habitreが「判定の記録」、配当ノートが「受取額の記録」です。累進候補を保有しているなら、入金のたびに金額を残し、前年同期比で増えたか据え置かれたかを見る運用が、方針文の『宣言』を自分の通帳感覚に落とす最短ルートになります。
記録の見方は次の三段階が使いやすいです。
- 銘柄別の受取額 — その会社からいくら受け取ったか
- 前年同期比 — 増配・据え置き・減配のどれが起きたか
- 方針メモとの突合 — IRでは累進と言っていたのに、実績はどうだったか
この突合ができると、「方針を信じた」「利回りに惹かれた」といった自分の判断の偏りが見えます。NISA口座での損益通算の限界は NISAの損益通算ができない理由 を参照してください。減配後に売る/持ち続ける判断は、税務より先に受取額と財務の変化を並べた方が冷静です。割安株の拾い方は 割安株の見つけ方 も補助線になりますが、インカム目的なら利回りと方針の両立を先に置くのが順序です。
まとめ|累進配当は方針文と財務の二段構え
累進配当とは、減配せず維持または増配を目指すと企業が掲げる還元方針です。連続増配(過去実績)や高配当(いまの利回り)、DOE(設計の一形態)とは役割が違います。
見分ける順番は次のとおりです。
- IRで累進(または同等)の文言があるか
- 配当性向・CF・負債で余力があるか
- 利回り単独で飛びついていないか
- 受取実績を記録して、自分の結果で検証する
明日やることが1つだけなら、保有株または気になる候補の決算説明資料を開き、「累進」「減配せず」「DOE下限」の語があるかを探す——ここからです。文言が見つかったら、受取額の記録場所を決めておくと、方針ウォッチが習慣になります。方針は言葉、受取は事実。両方を並べたとき初めて、累進配当というラベルが自分の投資判断の道具になります。
// faq
よくある質問
Q. 累進配当とは何ですか?
A. 原則として1株あたり配当を減らさず、前期と同額の維持か増配を目指すと企業が掲げる株主還元方針です。過去に何年増配したかという実績ではなく、将来に向けた姿勢の宣言として読むのがポイントです。
Q. 累進配当と連続増配の違いは?
A. 連続増配は過去の実績、累進配当は企業が公式に掲げる方針です。連続増配でも方針に累進と書いていない会社もあり、逆に累進方針でも毎年必ず増配するとは限りません(据え置きもあり得ます)。
Q. 累進配当なら減配しませんか?
A. 方針は保証ではありません。業績が大きく悪化すれば撤回や見直しが起き得ます。IRの文言確認に加え、配当性向・キャッシュフロー・有利子負債など財務余力をセットで見る必要があります。
Q. DOEと累進配当の関係は?
A. DOE(株主資本配当率)を下限に置く会社は、利益が一時的に落ちても配当維持の設計になりやすい、という整理ができます。ただしDOE採用=累進宣言と同義ではないため、還元方針の本文も必ず確認します。
Q. どこで累進配当かどうかを確認できますか?
A. 決算説明資料、中期経営計画、統合報告書などの株主還元方針の節です。『累進配当を基本とする』『減配せず安定的に増配』といった明記があるかを見ます。