// investor-types
配当性向とは|計算式・目安・高すぎる場合の見分け方
by @kabueng55
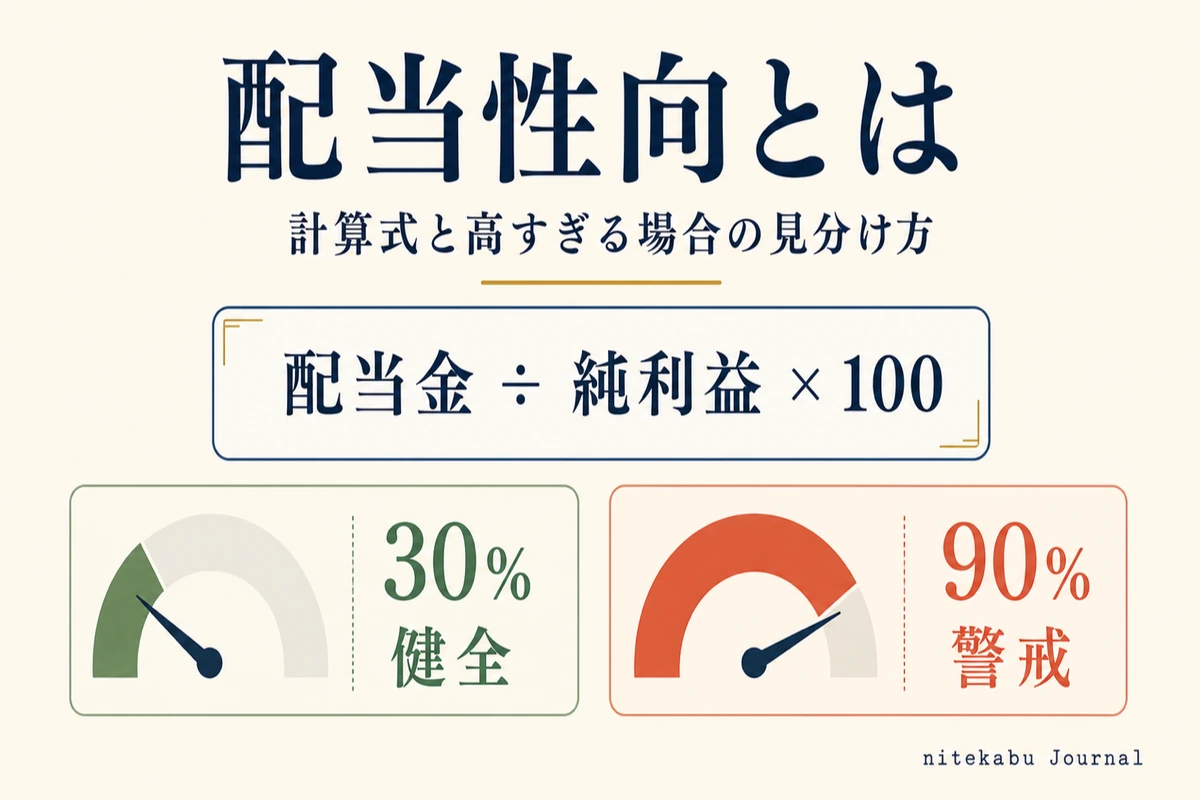
「配当性向30%と80%、同じ配当利回りでも安心して持てるのはどっちなのか」——高配当株を選び始めた個人投資家が、利回りの次にぶつかる疑問です。結論から言うと、配当性向とは当期純利益のうちどれだけを配当金に回しているかを示す指標で、計算式は「配当金支払総額÷当期純利益×100」または「1株配当÷1株利益(EPS)×100」です。目安は20〜50%が健全圏、80%超で警戒、100%超は利益を上回る配当を出している危険水域として扱います。
事実根拠としては、雑誌 松井証券「配当性向とは?計算式や目安、高すぎるとどうなるかを解説」 で、計算式2種と業種・企業フェーズ別の目安が体系的に整理されています。雑誌 投資のコンシェルジュ「買ってはいけない高配当株の4つの特徴」 でも、配当性向100%超(利益を上回る配当)は減配リスクが極めて高い水準として警告されています。
実際、株クラでも配当性向のしきい値を具体的に示す投稿が目立ちます。高配当研究家 (@Atolm_D) は「配当性向70%超だと業績が少し悪化しただけで減配せざるを得なくなる。理想は30〜50%でEPSが右肩上がりの企業」と整理し、配当長期投資家 (@sanpouyoshikici) も「配当性向50%以下・自己資本比率40%以上を優先。90%台は減配不可避と判断」という運用軸を共有しています。つまり配当性向は、単体で見る数字ではなく 「計算式を固定する → 業種・フェーズ別の目安と比較する → 80%超・100%超・マイナスの危険水域を見分ける → 他の減配予兆とセットで確認する」 という順番で扱う指標です。高配当株の総合的な選び方は 高配当株の選び方、減配の定量サインは 高配当株の減配予兆サイン7つ と並走読みすると理解が深まります。
配当性向とは|計算式を先に固定する
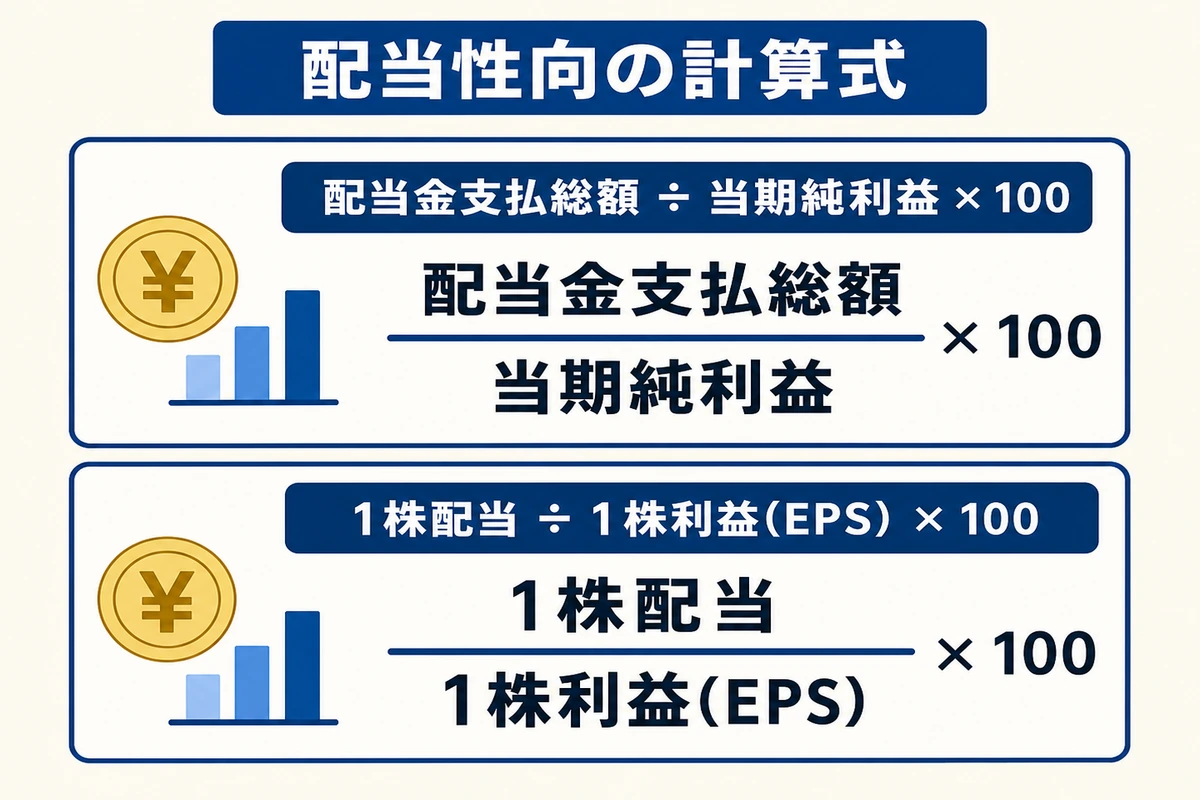
配当性向(はいとうせいこう)は、企業が 当期純利益のうちどれだけを配当金として株主に還元しているか を示す指標です。数値が高いほど利益に対する配当負担が重く、低いほど内部留保や成長投資に回す余地が大きいことを意味します。
計算式は主に2通りあります。
- 配当性向(%) = 配当金支払総額 ÷ 当期純利益 × 100
- 配当性向(%) = 1株配当 ÷ 1株利益(EPS) × 100
たとえば配当金支払総額が30億円、当期純利益が100億円なら、配当性向は(30億円÷100億円)×100で30%です。1株配当60円・EPS150円の銘柄なら、(60円÷150円)×100で40%になります。証券会社の銘柄ページに表示されている配当性向は、後者のEPSベースで計算されているケースが多く、個別銘柄をその場で確認する際にはこちらが使いやすい方法です。
私自身、配当株を選び始めた頃は配当利回りの高さだけで候補を並べていました。配当性向という項目があることは知っていても、計算式まで自分で確認する習慣はなく、証券会社の表示数値をそのまま鵜呑みにしていたのが実情です。式を自分の手で一度計算してみると、決算短信のどの数字を見ればよいかが分かり、以降は利回りと性向をセットで見る癖がつきました。
配当性向の目安|業種・企業フェーズで変わる基準
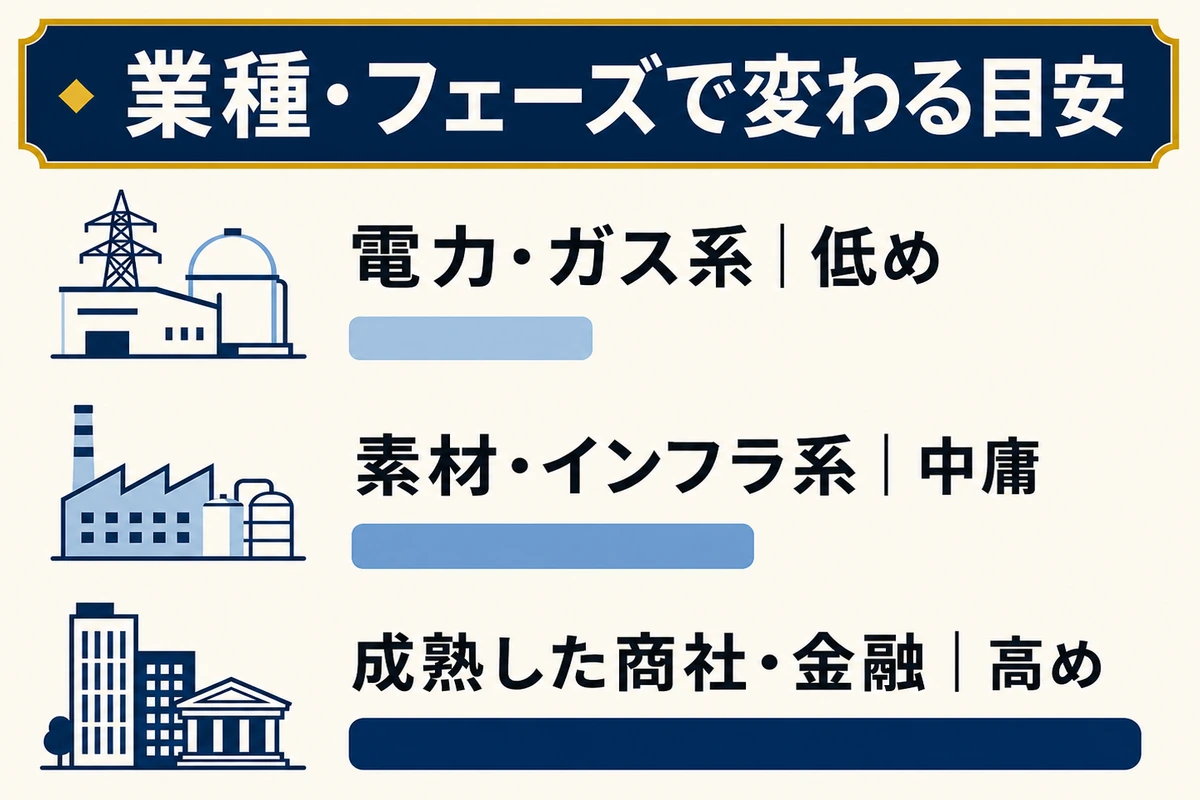
配当性向は一般的に 20〜50%程度 に収まっていれば、株主還元と将来の成長投資のバランスが取れた健全な水準といえます。ただし、この目安は業種と企業フェーズによって大きく変わるため、一律の基準として使うと判断を誤りやすい指標です。
業種差の代表例は次のとおりです。
| 業種傾向 | 配当性向の出方 | 背景 |
|---|---|---|
| 電力・ガス等の設備投資型 | 低めで安定 | インフラ維持・設備投資に資金を優先するため |
| 成熟した商社・金融 | 50%超でも珍しくない | 新規の大型投資機会が相対的に少なく、株主還元を厚くする傾向 |
| 素材・インフラ系(ガラス・土石等) | 高水準で推移しやすい | 需要構造が安定している一方、成長投資の規模が限定的 |
企業フェーズによる違いもあります。新興・成長段階の企業は、利益の多くを新規事業や研究開発に再投資するため配当性向は低め(場合によっては無配)になりやすく、逆に成熟企業は積極的な株主還元により配当性向が高めに出る傾向があります。この差は経営の良し悪しではなく、フェーズに応じた資金配分の結果として読むのが実務上の扱い方です。
数値だけを切り出して「高いから危険」「低いから優良」と決めつけず、同業種・同フェーズの他社と比較して初めて、その企業の配当性向が高いのか低いのかを判断できます。業種平均から大きく外れている場合こそ、決算短信や有価証券報告書で背景を確認する価値があります。
配当性向が高すぎるとどうなるか|100%超・マイナスの意味
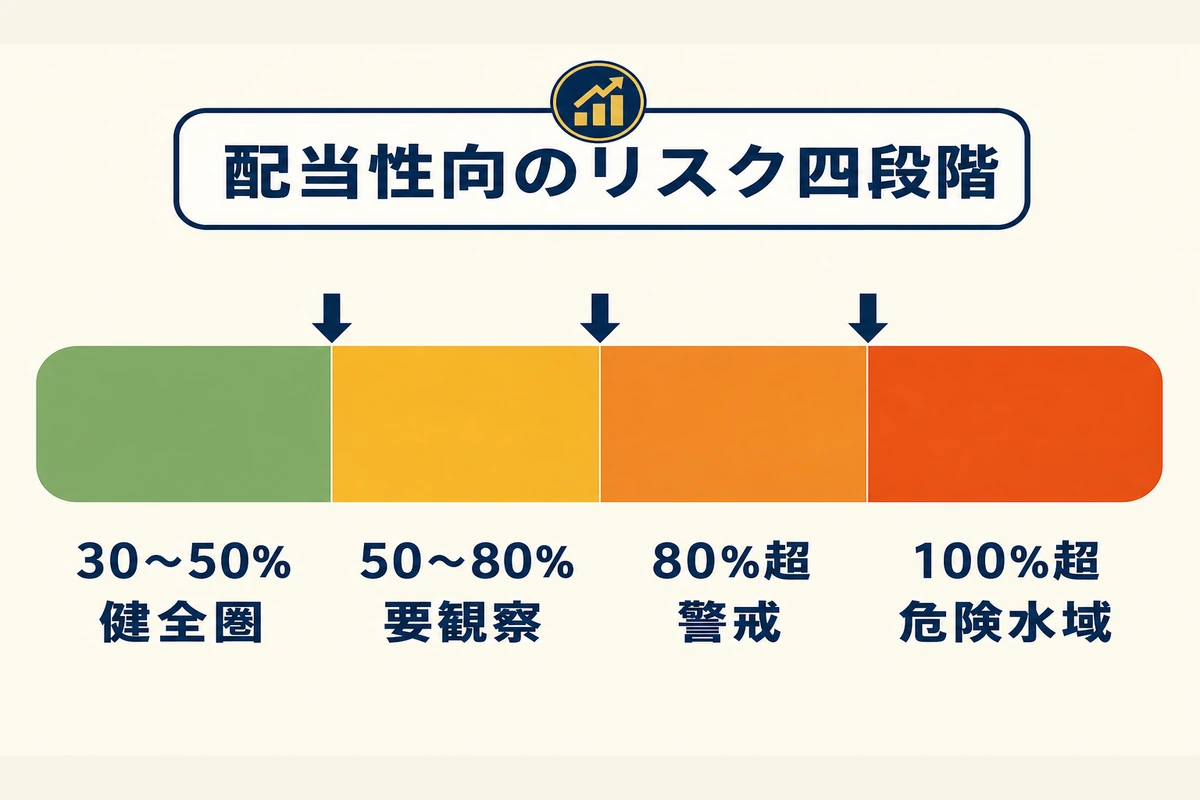
配当性向の危険度は、数値の水準ごとに三段階で整理すると実務で扱いやすくなります。
- 30〜50%(健全圏): 株主還元と内部留保のバランスが取れている水準
- 50〜80%(要観察): 業種・フェーズ次第では許容範囲だが、業績動向を継続チェック
- 80%超(警戒): 利益のほとんどを配当に回しており、業績が少し悪化するだけで減配判断に追い込まれやすい
- 100%超(危険水域): 配当金が当期純利益を上回っており、内部留保の取り崩しや借入で配当を維持している状態
高配当研究家 (@Atolm_D) の整理どおり、配当性向70%超はフリーキャッシュフローが配当を賄えているかどうかの確認が必須になる水準です。配当長期投資家 (@sanpouyoshikici) も、90%台の配当性向は減配を避けにくい水準として扱う運用を示しています。
配当性向がマイナスになるケースにも触れておきます。これは当期純利益が赤字であるにもかかわらず配当を継続した場合に起こります。株主の信頼維持や長年の安定配当実績を守る狙いで、内部留保を取り崩しても配当を続ける企業が該当します。ただし赤字が続けば財務は目減りしていくため、一時的な赤字による例外なのか、事業構造の悪化によるものなのかを切り分ける確認が欠かせません。一時的要因(為替・特損等)と構造的悪化の見分け方は 高配当株の減配予兆サイン7つ に譲ります。
配当性向だけで判断しない|減配予兆とセットで見る
配当性向は「利益に対する配当負担」を映す指標であり、それだけで銘柄の安全性を判定できるわけではありません。実務では、次の3点をセットで確認する運用が現実的です。
- 営業CF・フリーキャッシュフロー: 会計上の利益だけでなく、現金が配当を支えられているか
- 自己資本比率: 配当維持のために財務が削られていないか
- EPSの推移: 直近2〜3期でEPSが減少していないか
配当性向が健全圏(20〜50%)でも、EPSが右肩下がりであれば翌期に性向は上昇し、警戒ゾーンに入っていく傾向があります。逆に配当性向がやや高めでも、EPSが安定して増加し、自己資本比率に厚みがあれば、その水準を維持できる余地は広がります。表面的な数値の高低ではなく、数値が動いている方向を見る発想が実務では役立ちます。
私の場合、配当性向を確認するときは決算短信の「配当の状況」欄と「1株当たり利益」の推移を並べて見る習慣にしています。1期だけの数値では判断材料が薄く、3〜5期分の並びを見て初めて、性向が上がっているのか下がっているのかの傾向がつかめるという実感があります。バリュエーションの罠と合わせて確認したい場合は 割安株のバリュートラップを見分ける5パターン も判断軸として併用できます。
実務チェックリスト|配当性向を使った銘柄スクリーニング手順
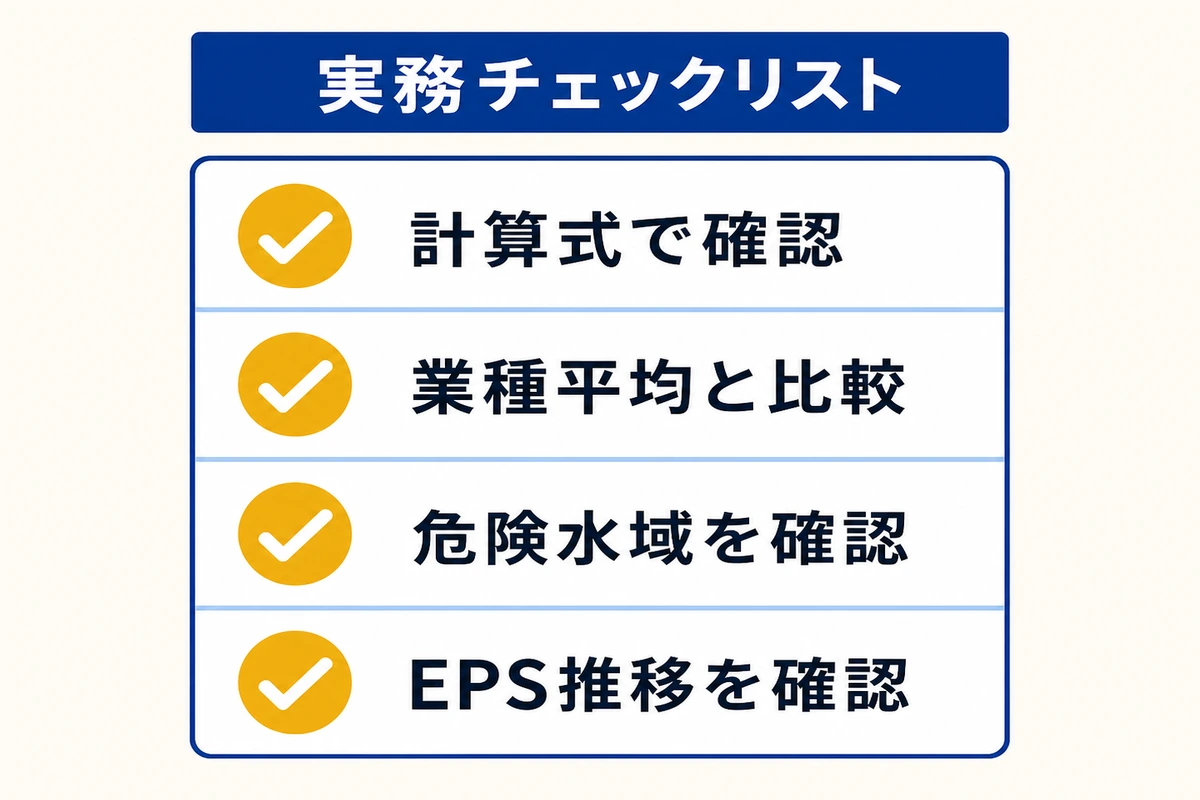
個人が同じ手順で毎回確認するための、短いチェックリストです。あくまで観察のための基準であり、売買の推奨ではありません。
- 配当性向を2通りの計算式のどちらかで確認する(証券会社表示との整合も見る)
- 業種平均・同業他社と比較する(単独の水準では判断しない)
- 80%超・100%超・マイナスのどの段階にあるかを確認する
- 直近2〜3期のEPS推移が増加・横ばい・減少のどれかを確認する
- 営業CF・自己資本比率で財務余力を確認する
- 表面利回りの高さに引っ張られていないかを最後に確認する
6が抜けやすいポイントです。配当性向が高い銘柄ほど利回りも高く見えやすく、数字の魅力が先に目に入ります。手取りベースでの利回りを併せて確認したい場合は 税引後配当利回りの計算 が実務的な補助線になります。
受取実績を配当ノートで記録する
配当性向のチェックは「この先も配当を維持できそうか」を見る事前の観察軸ですが、実際に維持されたかどうかは、受け取った配当額の推移でしか検証できません。予想の配当性向だけを追っていると、増配・据え置き・減配のどれが起きたかの実感が曖昧なままになります。
口座連携なしで銘柄ごとの受取実績を残すなら 配当ノート(iOS)が向いています。配当性向を確認して候補に残した銘柄の受取額を記録しておくと、「性向は健全圏だったが、翌期に減配した」といった実績とのズレにも早く気づけます。銘柄を保有すると決めた根拠や不安を残す作業は habitre、受取額そのものの記録は配当ノート、という役割分担が素直です。累進配当のような還元方針との突合方法は 累進配当とは も参考になります。
まとめ|配当性向は入口の一指標
配当性向とは、当期純利益のうちどれだけを配当金に回しているかを示す指標で、計算式は「配当金支払総額÷当期純利益×100」または「1株配当÷1株利益(EPS)×100」の2通りです。目安は20〜50%が健全圏、80%超で警戒、100%超は危険水域、マイナスは赤字配当という段階で整理できます。
見分ける順番は次のとおりです。
- 計算式を固定して自分で確認する
- 業種平均・企業フェーズと比較する
- 危険水域(80%超・100%超・マイナス)に入っていないか確認する
- 営業CF・自己資本比率・EPS推移とセットで見る
- 受取実績を記録して、予想と結果のズレを検証する
明日やることが1つだけなら、保有株または気になる候補の配当性向を、証券会社の表示数値ではなく決算短信の数字から自分で一度計算し直してみてください。式を一度手で追うと、以降は表示された数値の意味を疑いながら読めるようになります。数字は入口、受取実績は事実。両方を並べたとき初めて、配当性向というラベルが自分の投資判断の道具になります。
// faq
よくある質問
Q. 配当性向とは何ですか?
A. 企業が当期純利益のうち、どれだけを配当金として株主に還元しているかを示す指標です。数値が高いほど利益に対する配当負担が重く、低いほど内部留保に回す余地が大きいことを意味します。単独ではなく、業種平均や自己資本比率と合わせて見る指標です。
Q. 配当性向の計算式を教えてください。
A. 主に2通りあります。①配当性向(%) = 配当金支払総額 ÷ 当期純利益 × 100。②配当性向(%) = 1株配当 ÷ 1株利益(EPS) × 100。証券会社の銘柄ページで表示されている配当性向は②の式によるものが多く、個別銘柄を素早く確認する際に使いやすい方法です。
Q. 配当性向の目安はどのくらいですか?
A. 一般的には20〜50%程度が、株主還元と成長投資のバランスが取れた水準とされています。ただし業種差が大きく、設備投資負担の重い電力・ガス業界は低め、成熟した商社・金融業界は50%を超えても健全なケースがあります。数値だけで判断せず、業種平均との比較が実務では欠かせません。
Q. 配当性向が高すぎるとどうなりますか?
A. 80%を超えると、利益のほとんどを配当に回している状態で、業績が少し悪化しただけで減配判断に追い込まれやすくなります。100%を超えると配当金が当期純利益を上回っており、内部留保を取り崩すか借入をして配当を維持している状態です。
Q. 配当性向がマイナスになるのはなぜですか?
A. 当期純利益が赤字であるにもかかわらず、配当を継続した場合に発生します。株主還元姿勢を優先した結果ですが、赤字が続けば減配や無配に転じるリスクが高く、一時的な赤字による例外なのか構造的な悪化なのかを見極める必要があります。